 |
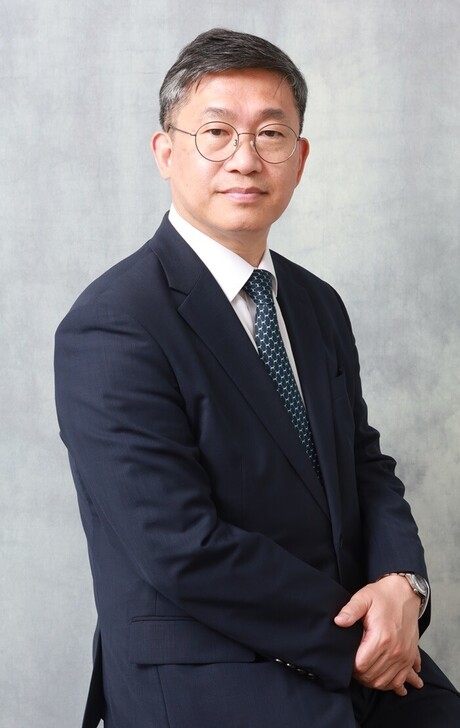
| ▲이영준 변호사 |
피상속인이 재산을 처분하고 받은 금액이 재산종류별로 계산하여 상속개시일 전 1년 이내에 2억원 이상인 경우와 상속개시일 전 2년 이내에 5억원 이상인 경우로서 그 용도가 객관적으로 명백하지 않은 경우에는 이를 상속받은 것으로 추정하고 있다. 상속개시일 전 처분재산의 상속추정 규정 적용시 2억원 또는 5억원 이상인지는 1년(2년) 이내에 실제 받은 금액을 기준으로 판단하며, 양도자의 채무를 차감하고 잔액만 받은 경우는 전체금액을 기준으로 판단한다. 즉, 피상속인이 근저당권 등이 설정된 부동산을 처분하고 매수자로부터 해당 채무액을 차감한 잔액만을 받으면 총 매매가액을 기준으로 2억원 또는 5억원 이상인지를 판단하는 것이며, 차감한 채무액은 처분대금을 사용한 것으로 본다.
1. 추정상속재산으로 인정되기 위해서는 다음 요건을 충족해야 한다.
1) 금액 요건
상속개시일 전 1년 이내: 재산 종류별로 2억원 이상
상속개시일 전 2년 이내: 재산 종류별로 5억원 이상
2) 용도의 불명확성
상속세 및 증여세법 시행령에서는 "용도가 객관적으로 명백하지 아니한 경우"를 다음과 같이 구체화하고 있다.
① 거래상대방이 거래 증빙의 불비 등으로 확인되지 않는 경우
② 거래상대방이 금전 등의 수수사실을 부인하거나 재산상태 등으로 보아 금전 등의 수수사실이 인정되지 않는 경우
③ 거래상대방이 피상속인의 특수관계인으로서 사회통념상 지출사실이 인정되지 않는 경우
④ 피상속인이 재산을 처분하거나 채무를 부담하고 받은 금전 등으로 취득한 다른 재산이 확인되지 않는 경우
⑤ 피상속인의 연령·직업·경력·소득 및 재산상태 등으로 보아 지출사실이 인정되지 않는 경우
2. 상속세 및 증여세법 시행령 제11조 제5항에서는 '재산 종류별'의 의미를 다음과 같이 구체적으로 정의하고 있다.
① 현금·예금 및 유가증권 ② 부동산 및 부동산에 관한 권리 ③ 제1호 및 제2호 외의 기타 재산
판례를 통해 본 '재산 종류별' 구분을 살펴본다.
① 현재 형태 기준 (서울행정법원 2023구합71315)
"부동산 매매대금이라 하더라도, 은행계좌에 입금되면 상증세법 시행령 제11조 제5항 제1호의 예금이 되는 것"
② 최초 재산 종류 기준 (부산지방법원 2019구합21376)
"추정상속재산 기간요건에 해당하는 기간 중 처분 또는 인출된 재산의 최초의 재산 종류에 따라... 분류“
3. 추정상속재산가액 계산 방법은 다음과 같다.
1) 상속세 과세가액에 산입되는 재산 또는 채무의 범위
입증되지 아니한 금액이 다음 각호의 1의 금액 중 적은 금액에 미달하는 경우에는 용도가 객관적으로 명백하지 아니한 것으로 추정하지 아니한다. ① 피상속인이 재산을 처분하여 받은 금액이나 피상속인의 재산에서 인출한 금전 등 또는 채무를 부담하고 받은 금액의 100분의 20에 상당하는 금액. ② 2억원.
예를 들면, 1년 이내 순인출액 3억원(소명 1.4억 원, 미소명 1.6억 원)인 경우 추정상속재산가액은 1억원이다[=1.6억 원 min(3억원×20%, 2억원)].
2) 통장 인출금액의 추정상속재산가액 계산 방법
피상속인의 전체 금융기관의 통장 등 전체 계좌를 기준으로 상속개시일 전 1년 또는 2년 이내 인출금액에서 이 기간에 당해 계좌로 재 예입된 금전 등을 차감하여 계산한다. 피상속인의 예금 인출액 등이 타인 명의의 예금으로 예입되었으면 타인 명의 예금이 실제로 피상속인의 차명계좌로 상속재산가액에 포함된 경우에는 피상속인의 예금계좌의 인출한 금액에서 예입된 금액을 차감하고, 타인 명의 예금이 증여된 것으로 확인되면 사전증여재산으로 상속세 과세가액에 산입한다.
3) 채무부담액 추정상속재산가액 계산 방법
피상속인이 상속개시일 전 1년 이내에 부담한 채무가 2억원 이상인지 혹은 2년 이내에 5억원 이상인지는 채무 건별이 아니라 부담한 채무의 합계액을 기준으로 한다.
공동상속인들은 과세권자에 대한 관계에서 각자 고유의 납세의무와 함께 다른 공동상속인의 상속세에 대하여도 연대하여 납세의무를 부담하는 것이지, 공동상속인들 사이에서 다른 공동상속인 고유의 상속세에 대하여 종국적인 책임을 부담하는 것은 아니며, 추정상속재산은 구체적인 재산 형태가 아닌 '가액'으로서 상속세 과세표준에 포함된다는 점도 알아둘 필요는 있다.
오늘은 추정상속재산에 대해 알아보았다. 상속세 신고시 상속재산에 포함되는 것은 추정상속재산, 보험금, 신탁재산, 퇴직금, 상속개시일 기준 10년 동안 증여받은 내역(상속개시일 전 10년 이내에 피상속인이 상속인에게 증여한 재산가액, 상속개시일 전 5년 이내에 피상속인이 상속인이 아닌 자에게 증여한 재산가액) 등이 있다. 상속세 신고시 주의하여 신고할 필요가 있다.
[저작권자ⓒ 피앤피뉴스. 무단전재-재배포 금지]