 |
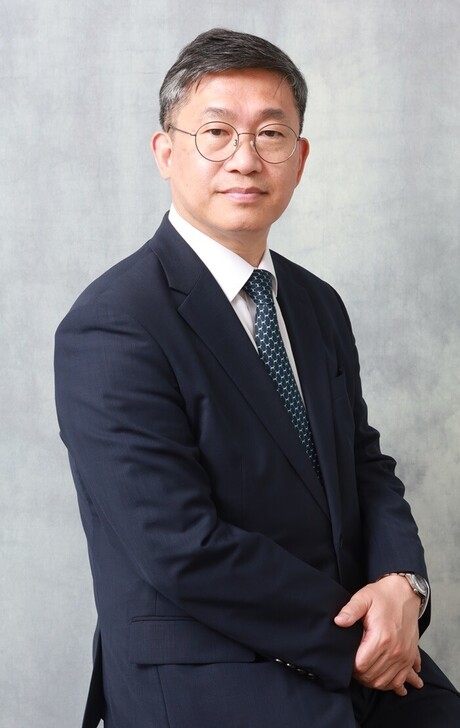
| ▲ 이영준 변호사 |
「소득세법」제27조 제1항은 “사업소득금액을 계산할 때 필요경비에 산입할 금액은 해당 과세기간의 총수입금액에 대응하는 비용으로서 일반적으로 용인되는 통상적인 것의 합계액으로 한다”라고 규정하고 있고, 필요경비의 계산을 구체화한 「소득세법 시행령」제55조 제1항 제2호는 건물건설업의 필요경비를 ‘부동산의 양도 당시의 장부가액’으로 정하면서, 사업용 외의 목적으로 취득한 부동산을 사업용으로 사용한 것에 대해서는 해당 사업자가 당초에 취득한 때의 제89조를 준용하여 계산한 취득가액을 그 장부가액으로 한다고 규정하고 있다.
「소득세법 시행령」제89조 제1항은 취득가액이 불분명한 자산의 경우, 해당 자산의 취득 당시의 기획재정부령이 정하는 시가에 취득세ㆍ등록면허세 기타 부대비용을 가산한 금액을 자산의 취득가액으로 계산한다고 규정하였고, 제48조는 “기획재정부령이 정하는 시가”를 「법인세법 시행령」제89조를 준용하여 계산하도록 규정하고 있다.
「법인세법」제52조 제2항에 따른 시가란, 건전한 사회 통념 및 상거래 관행과 특수관계인이 아닌 자 간의 정상적인 거래에서 적용되거나 적용될 것으로 판단되는 가격으로, 「법인세법 시행령」제89조는 시가가 불분명한 경우 「감정평가 및 감정평가사에 관한 법률」에 따른 감정평가법인등이 감정한 가액이 있는 경우 그 가액, 「상속세 및 증여세법」 제38조, 제39조, 제39조의2, 제39조의3, 제61조부터 제66조까지의 규정을 준용하여 평가한 가액을 차례로 적용하여 계산한 금액을 따르도록 규정하고 있다.
한편, 시가를 산정하기 어려운 경우에는 객관적이고 합리적인 방법으로 평가한 가액도 포함하는 개념이므로, 공신력 있는 감정기관의 감정가액도 시가로 볼 수 있는 것이고, 그 가액이 소급감정에 의한 것이라 하여 달라진다고 볼 수 없다(1996.10.11. 선고, 95누18666 판결 등 참조).
가액판단 시점과 관련하여, 거주자가 토지를 주택신축판매업에 공한 경우의 토지취득가액은 당초의 실지취득가액으로 하는 것이나, 당초의 실지취득가액을 알 수 없는 경우에는 기준시가에 지방세법에 의한 취득세ㆍ등록세 상당액을 가산한 금액으로 할 수 있는 것이다(제도 46013-68, 2001.1.12.).
그런데 소득세법 시행령 제55조 제1항 2호에서는 ‘부동산의 양도 당시의 장부가액(건물건설업과 부동산 개발 및 공급업의 경우만 해당한다). 이 경우 사업용 외의 목적으로 취득한 부동산을 사업용으로 사용한 것에 대해서는 해당 사업자가 당초에 취득한 때의 제89조를 준용하여 계산한 취득가액을 그 장부가액으로 한다.’라고 규정하고 있다.
이 조항 단서는 사업소득은 수익비용 대응 원칙상 사업의 개시일 이후 발생한 연도별 총수입금액에 대응하는 필요경비를 공제하여 계산하여야 하나, 이 경우 양도 소득이 누락되는 경우가 있어 이 조항 단서를 두어 당초에 취득한 가액으로 하여 양도 소득을 사업소득에 합하여 과세하게 함으로써 양도 소득의 누락을 방지하는 규정이다.
그런데 양도소득세가 비과세되는 경우에도 이 조항 단서에 따라 당초에 취득한 가액으로 계산한 것은 양도 소득의 비과세 부분이 대부분 배제되는 결과가 발생하여 부당하다. 따라서 사업 전환을 기준으로 양도 소득이 발생하지 않거나 미미한 경우에는 원칙으로 돌아가 수익비용 대응 원칙상 필요경비 항목인 건물 부속 토지 공사원가 중 용지비는 사업 전환 때에 평가하거나 양도소득세와 사업소득을 구분하여 과세할 필요성이 존재하므로 소득세법 시행령 제55조 제1항 2호의 규정을 개정할 필요가 있다.
[저작권자ⓒ 피앤피뉴스. 무단전재-재배포 금지]